Se você trabalha duro, ganha um salário razoável e ainda assim sente que o dinheiro “escorrega pelos dedos” todo mês, o problema provavelmente não está na sua planilha financeira — está na sua cabeça. É essa a provocação central que T. Harv Eker faz em Os Segredos da Mente Milionária, um dos livros de finanças comportamentais mais lidos das últimas duas décadas.
Eker defende uma tese simples, mas incômoda: cada pessoa carrega um “termostato financeiro” interno, formado ainda na infância, que determina, de forma quase automática, o quanto ela consegue ganhar, manter e multiplicar em dinheiro — independentemente de quanto ela se esforce. Ganhar mais, nessa lógica, não é apenas uma questão de trabalhar mais horas ou negociar um aumento; é uma questão de expandir a capacidade mental de receber, manter e fazer esse dinheiro trabalhar para você.
Neste artigo, você vai entender os pilares centrais dessa obra, ver como a ciência do comportamento humano confirma boa parte dessas ideias e sair com um plano de ação de 30 dias para começar a aplicar tudo isso na sua vida financeira real — sem enrolação e sem depender de sorte.
Sumário
- O contexto do livro e por que essa mentalidade continua atual
- Os pilares centrais da Mente Milionária
- A ciência por trás desses hábitos financeiros
- Guia prático: plano de ação de 30 dias
- Conclusão e próximos passos
O Contexto do Livro e Por Que Essa Mentalidade Continua Atual
Publicado originalmente em 2005, Os Segredos da Mente Milionária nasceu da própria trajetória de Eker: um empresário que faliu diversas vezes até perceber um padrão — ele repetia, sem perceber, os mesmos erros financeiros dos pais. Foi só quando decidiu estudar o comportamento de pessoas ricas, comparando-o sistematicamente ao de pessoas com dificuldades financeiras, que ele formulou o conceito dos “arquivos de dinheiro”: crenças herdadas na infância que funcionam como um software rodando em segundo plano nas nossas decisões financeiras.
Mais de quinze anos depois, essa ideia segue extremamente relevante — e por um motivo muito concreto. Pesquisas em economia comportamental, área que rendeu o Prêmio Nobel a Daniel Kahneman e Richard Thaler, mostram que a maior parte das decisões financeiras humanas não é racional: é emocional, automática e fortemente influenciada por crenças aprendidas na infância e reforçadas ao longo da vida. Em outras palavras, a ciência moderna confirma o que Eker já defendia de forma mais intuitiva: antes de mudar sua conta bancária, você precisa mudar sua programação mental sobre dinheiro.
No Brasil, esse tema ganha ainda mais peso. Dados da Confederação Nacional do Comércio (CNC) mostram que a maioria das famílias brasileiras carrega algum tipo de dívida, muitas vezes ligada não à falta de renda, mas a hábitos de consumo emocional e ausência de planejamento. Isso reforça a tese central do livro: dinheiro é, antes de tudo, um jogo interno.
Os Pilares Centrais da Mente Milionária
1. O Princípio dos “Arquivos de Dinheiro”
O que o autor propõe: Eker afirma que grande parte da nossa relação com dinheiro foi programada antes dos 7 anos de idade, através de frases ouvidas em casa como “dinheiro não cresce em árvore” ou “gente rica é gente desonesta”. Essas frases criam crenças limitantes que operam de forma inconsciente na vida adulta.
Como aplicar na prática hoje: Reserve 20 minutos e escreva as frases sobre dinheiro que você mais ouviu na infância. Para cada uma, pergunte: “essa crença me ajuda ou me atrapalha hoje?”. Substitua as limitantes por afirmações mais funcionais, como trocar “dinheiro é a raiz de todo mal” por “dinheiro é uma ferramenta que amplifica quem eu sou”.
Exemplo real: Uma pessoa que cresceu ouvindo que “rico é ganancioso” pode, inconscientemente, sabotar promoções ou aumentos de renda por associar prosperidade a um valor moral negativo — mesmo sem perceber conscientemente esse padrão.
2. O Jogo Interno vs. o Jogo Externo
O que o autor propõe: Para Eker, estratégias financeiras (jogo externo) só funcionam quando alinhadas a uma mentalidade de abundância (jogo interno). Duas pessoas podem receber a mesma informação sobre investimentos, mas apenas uma delas realmente agirá — porque a outra tem um “teto invisível” de quanto acredita merecer ganhar.
Como aplicar na prática hoje: Antes de buscar mais uma dica de investimento, pergunte-se: “eu realmente acredito que mereço ter mais dinheiro?”. Se a resposta vier acompanhada de desconforto, esse é o sinal de que o trabalho interno precisa vir antes do externo.
Exemplo real: Pessoas que ganham na loteria e perdem todo o dinheiro em poucos anos — fenômeno amplamente documentado — ilustram exatamente isso: sem mudança de mentalidade, o dinheiro tende a retornar ao “termostato” original.
3. Pensar em Termos de “E”, Não de “Ou”
O que o autor propõe: Pessoas com mentalidade de escassez costumam pensar em trocas (“ou tenho dinheiro, ou tenho tempo livre”). Pessoas com mentalidade de abundância buscam soluções que integrem os dois lados (“como posso ter dinheiro E tempo livre?”).
Como aplicar na prática hoje: Sempre que se pegar pensando em uma escolha limitante, reformule a pergunta. Em vez de “ou pago minhas dívidas ou invisto”, pergunte “como posso estruturar um plano que faça as duas coisas simultaneamente, mesmo que em proporções menores?”.
Exemplo real: Destinar 70% da sobra mensal para quitar dívidas e 30% para uma reserva de investimento, em vez de escolher apenas um caminho, mantém motivação e progresso em ambas as frentes.
4. Foco em Gerar Renda, Não Apenas Cortar Gastos
O que o autor propõe: Eker critica a mentalidade excessivamente focada em economia, argumentando que ela tem um limite (você não pode cortar gastos abaixo de zero), enquanto a capacidade de gerar renda é, teoricamente, ilimitada.
Como aplicar na prática hoje: Ao lado do seu orçamento de corte de gastos, crie uma lista de 3 formas possíveis de aumentar sua renda nos próximos 90 dias — seja uma renda extra, uma nova habilidade monetizável ou uma negociação salarial.
Exemplo real: Um profissional que dedica 5 horas semanais para desenvolver uma habilidade freelance pode, em médio prazo, gerar uma segunda fonte de renda que supera qualquer economia obtida cortando o cafezinho.
5. Administre Bem o Pouco Para Administrar Bem o Muito
O que o autor propõe: Uma das ideias mais práticas do livro: se você não sabe administrar bem uma renda pequena, dificilmente saberá administrar uma renda grande — os hábitos, não o valor, são o problema.
Como aplicar na prática hoje: Divida sua renda mensal em categorias claras (necessidades, investimentos, educação financeira, lazer e doação), independentemente do valor total. Esse hábito de organização é o que escala junto com o crescimento da renda.
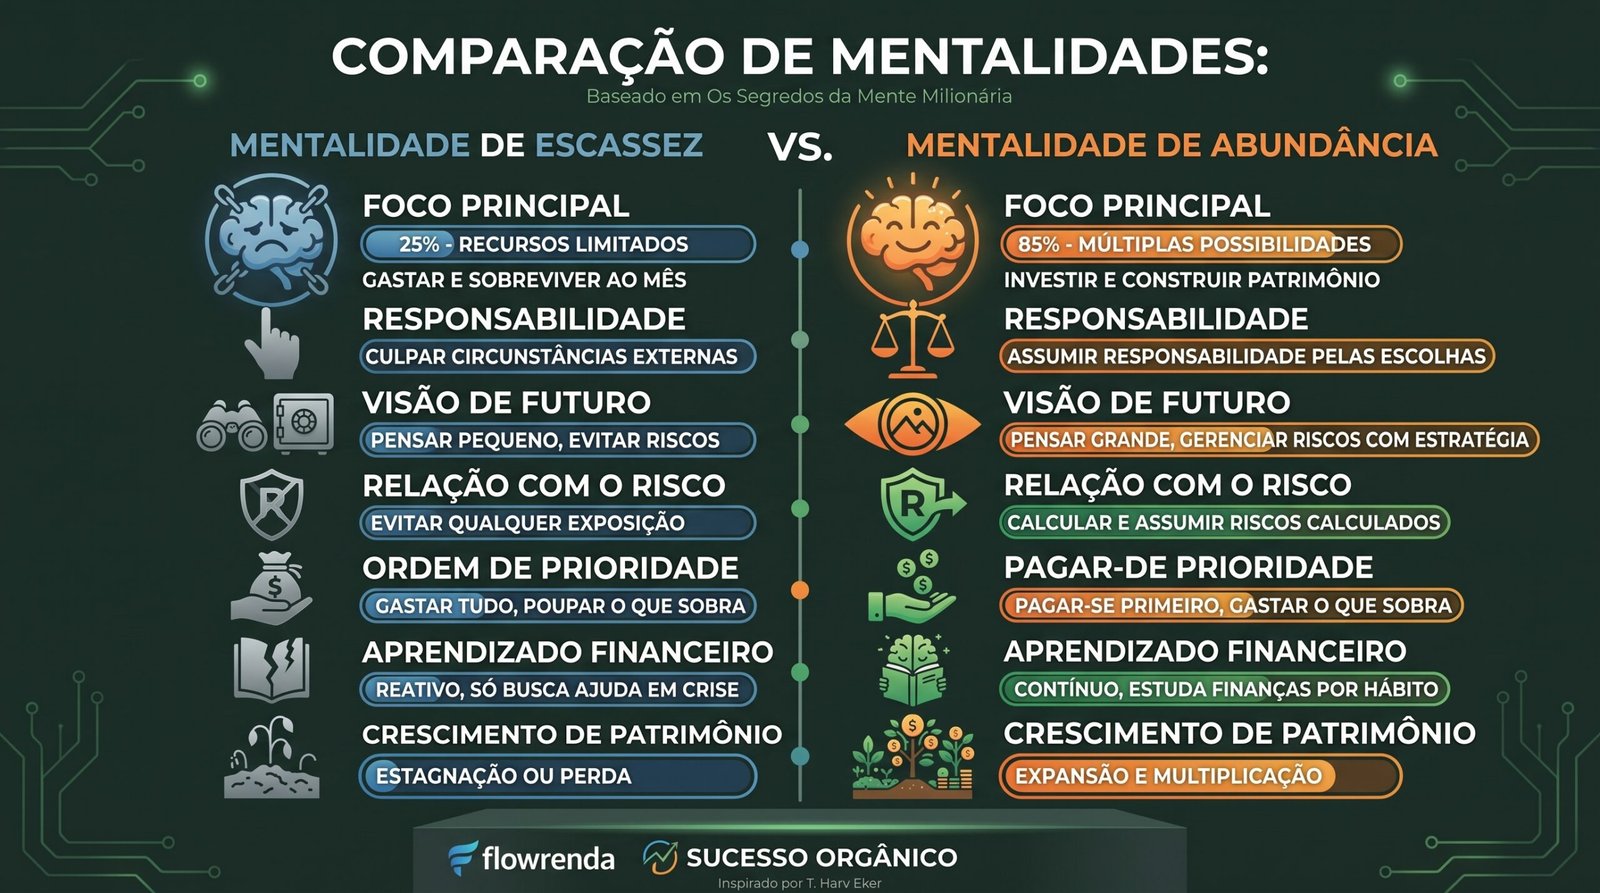
Tabela Comparativa: Mentalidade de Escassez vs. Mentalidade de Abundância
| Comportamento | Mentalidade de Escassez | Mentalidade de Abundância |
|---|---|---|
| Foco principal | Gastar e sobreviver ao mês | Investir e construir patrimônio |
| Responsabilidade | Culpar circunstâncias externas | Assumir responsabilidade pelas escolhas |
| Visão de futuro | Pensar pequeno, evitar riscos | Pensar grande, gerenciar riscos com estratégia |
| Relação com o risco | Evitar qualquer exposição | Calcular e assumir riscos calculados |
| Ordem de prioridade | Gastar tudo, poupar o que sobra | Pagar-se primeiro, gastar o que sobra |
| Aprendizado financeiro | Reativo, só busca ajuda em crise | Contínuo, estuda finanças por hábito |
A Ciência Por Trás Desses Hábitos Financeiros
As ideias de Eker, embora apresentadas de forma motivacional, encontram respaldo consistente em pesquisas sérias de finanças comportamentais.
O conceito de “arquivos mentais” dialoga diretamente com o que psicólogos chamam de scripts financeiros — crenças internalizadas na infância que moldam comportamentos financeiros adultos, tema estudado por pesquisadores como Brad Klontz, psicólogo financeiro americano que desenvolveu inclusive uma metodologia clínica (Financial Psychology) baseada nessa premissa.
A ideia de “pagar-se primeiro”, central no livro, também é sustentada por estudos de economia comportamental sobre viés do presente — a tendência humana de priorizar recompensas imediatas em detrimento de benefícios futuros. Automatizar a poupança (literalmente reservando uma porcentagem antes de qualquer gasto) contorna esse viés, retirando a decisão do campo emocional e colocando-a no automático.
Já a defesa de Eker por pensar em termos de “E” ao invés de “OU” conecta-se ao conceito de mentalidade de crescimento, popularizado pela psicóloga Carol Dweck em suas pesquisas de Stanford: pessoas que acreditam que suas habilidades — inclusive financeiras — podem ser desenvolvidas tendem a superar, no longo prazo, aquelas que acreditam ter um teto fixo de capacidade.
Por fim, o hábito de dividir a renda em categorias fixas, defendido no livro, ecoa metodologias amplamente validadas de orçamento pessoal, como a regra 50-30-20, que separa a renda entre necessidades, desejos e prioridades financeiras (poupança e dívidas), reduzindo a carga de decisão diária e, consequentemente, o desgaste mental conhecido como fadiga de decisão.
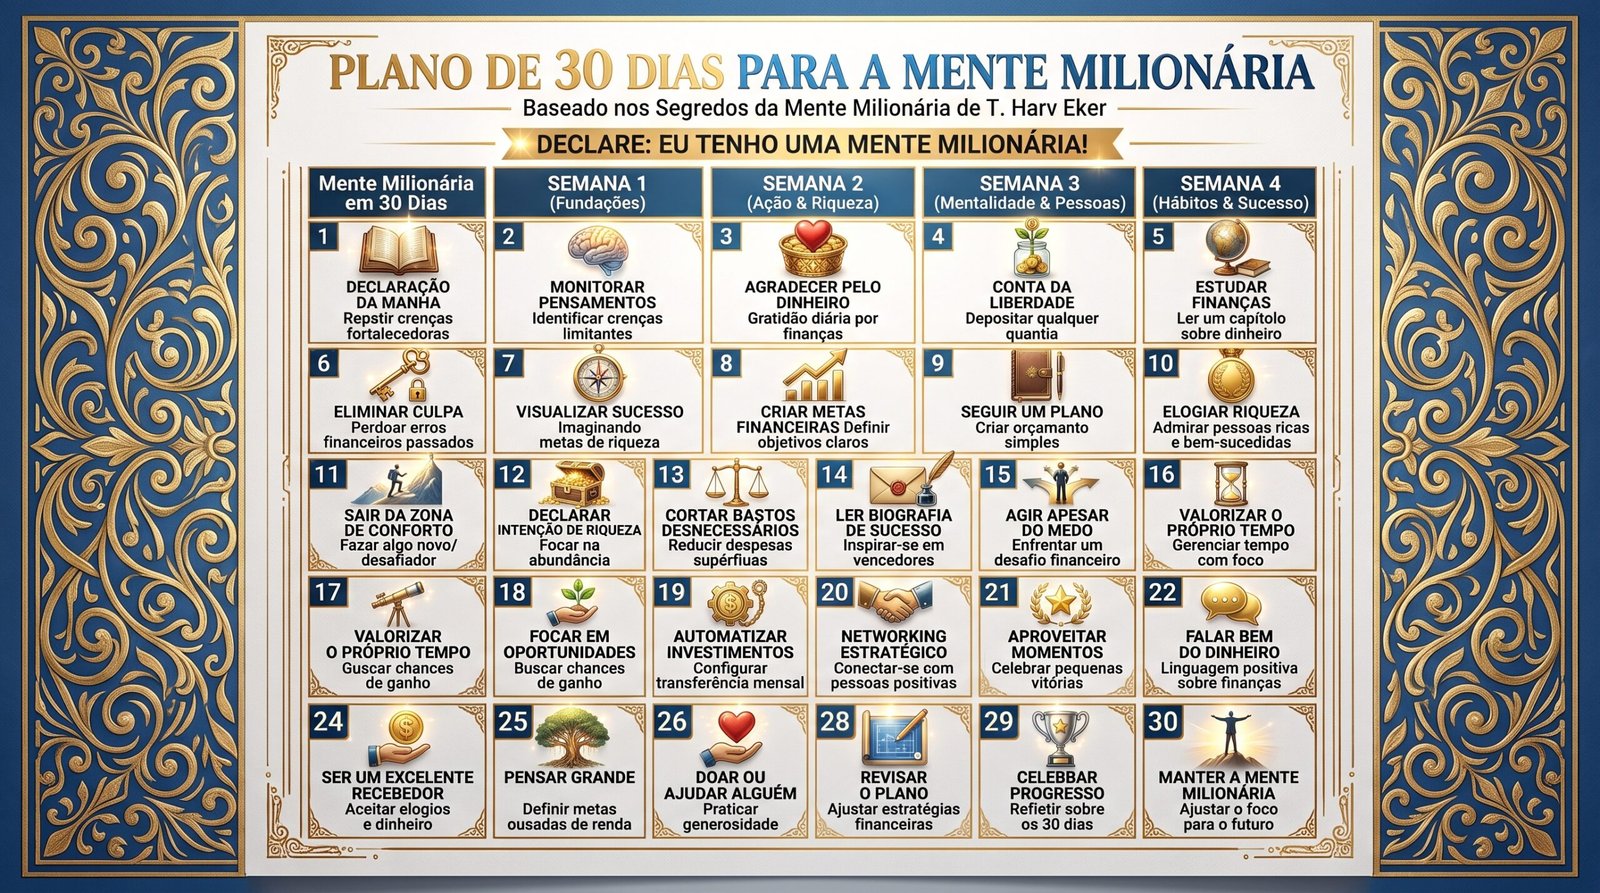
Guia Prático: Plano de Ação de 30 Dias Baseado no Livro
| Semana | Foco | Ações Principais |
|---|---|---|
| Semana 1 | Diagnóstico | Escreva suas crenças herdadas sobre dinheiro; identifique 3 crenças limitantes e reescreva-as; anote todos os gastos sem exceção |
| Semana 2 | Estrutura | Divida a renda em categorias (necessidades, investimentos, educação financeira, lazer, doação); configure transferência automática para investimentos |
| Semana 3 | Expansão | Liste 3 formas realistas de aumentar a renda em 90 dias; escolha uma e dê o primeiro passo concreto |
| Semana 4 | Consolidação | Revise o mês, ajuste o que não funcionou; releia as crenças reescritas na Semana 1 e observe mudanças práticas |
Conclusão
Os Segredos da Mente Milionária não é um manual de investimentos — é um convite para investigar as crenças que, silenciosamente, comandam suas decisões financeiras há anos. A boa notícia é que, assim como esses padrões foram aprendidos, eles também podem ser reaprendidos, com consciência, repetição e ação prática.
Você não precisa esperar “se sentir pronto” para começar. O primeiro passo é simples: escolha hoje mesmo uma única crença limitante para desafiar e uma única ação financeira concreta para colocar em prática esta semana. É assim, um ajuste de cada vez, que o termostato financeiro começa a subir.
[BOTÃO: Leia a seguir o nosso guia prático:
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa, baseado em uma análise interpretativa da obra de T. Harv Eker e em conceitos gerais de finanças comportamentais. Não constitui recomendação de investimento, consultoria financeira personalizada ou promessa de resultados. Antes de tomar decisões financeiras importantes, consulte um profissional qualificado.